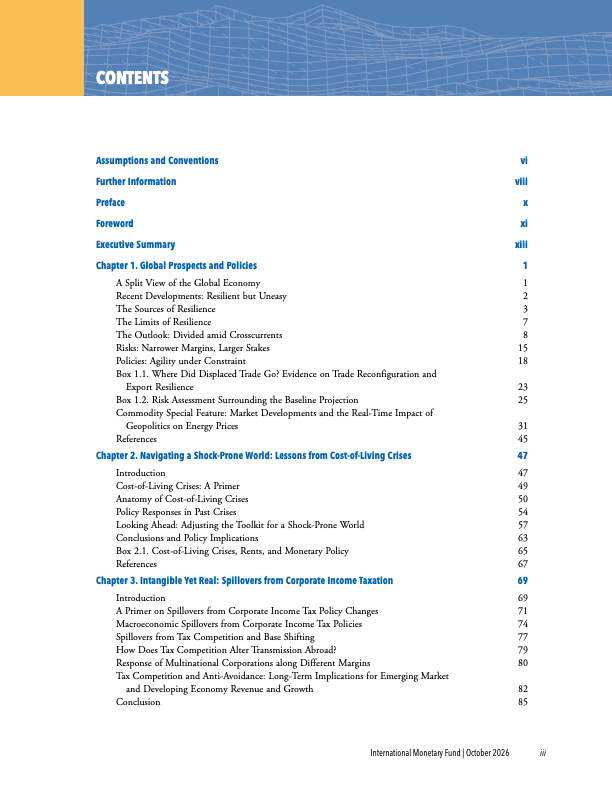
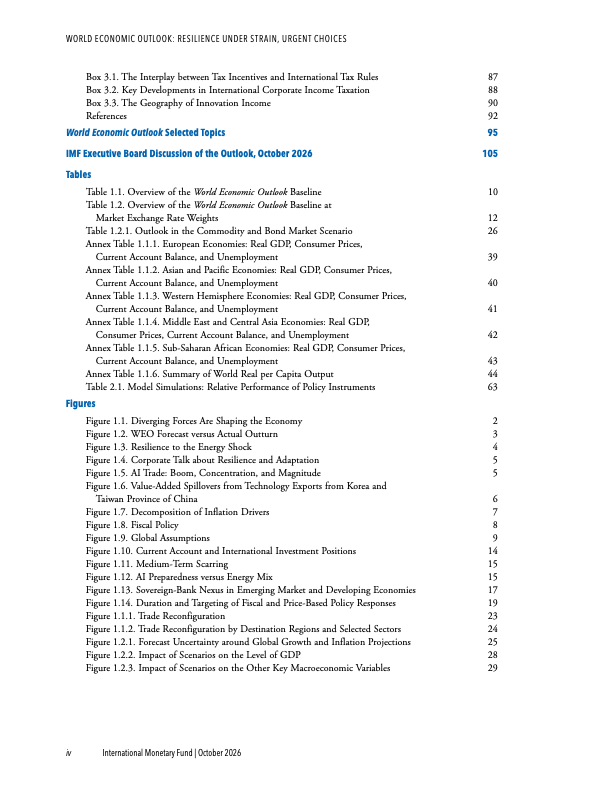
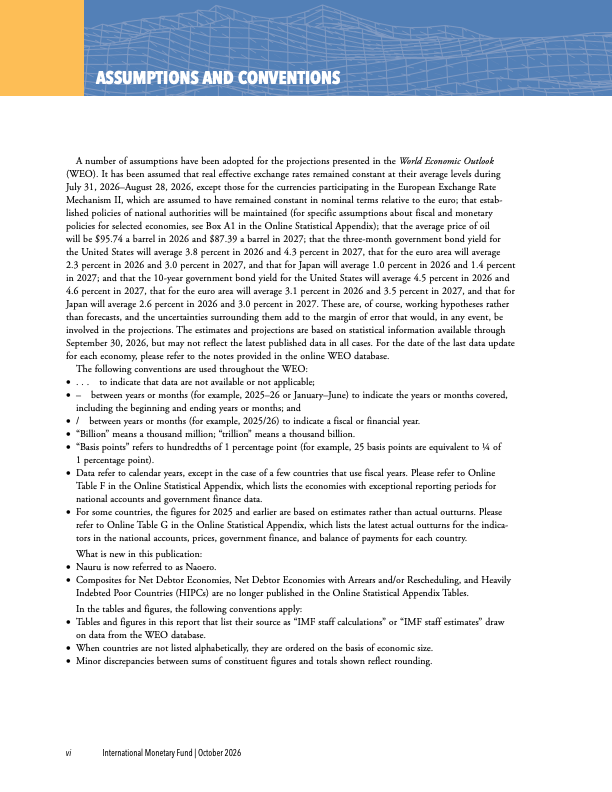
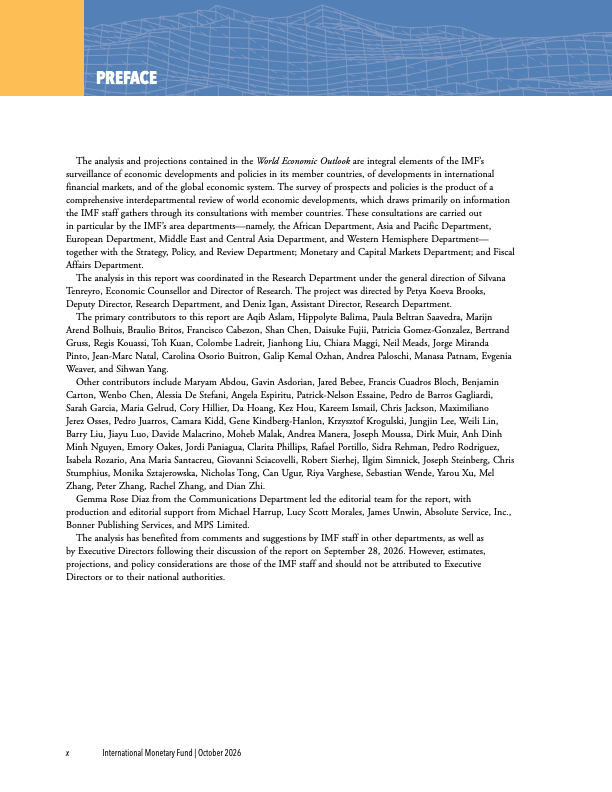
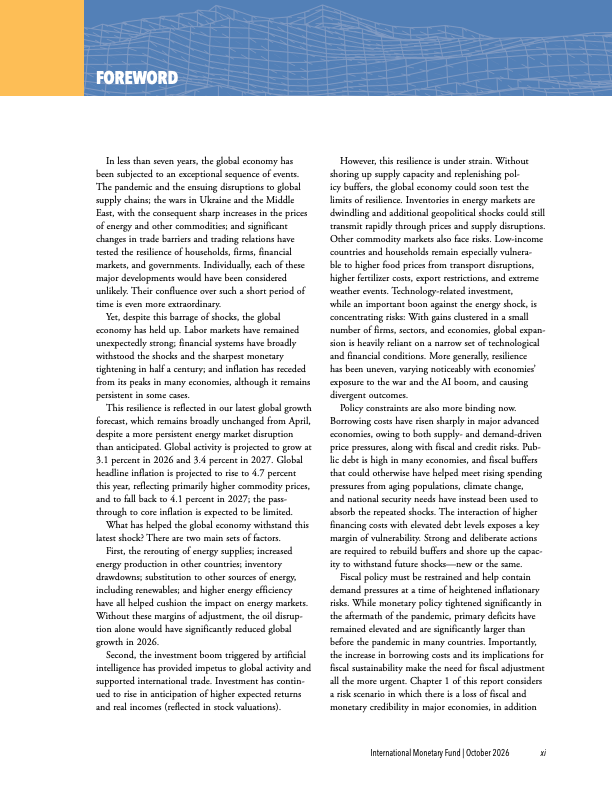
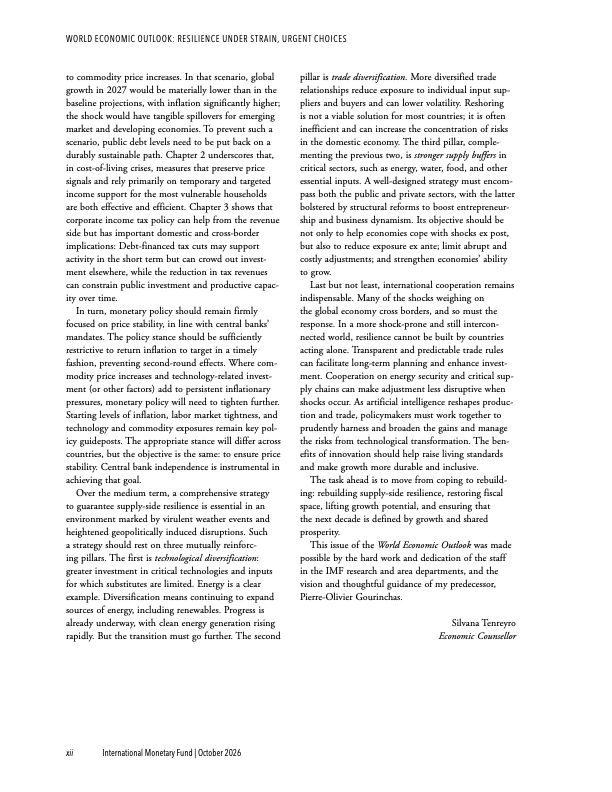
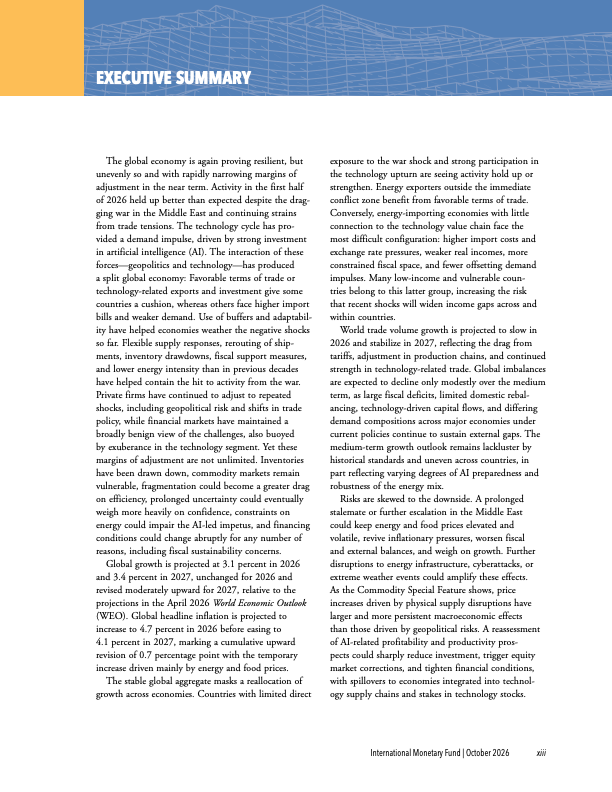
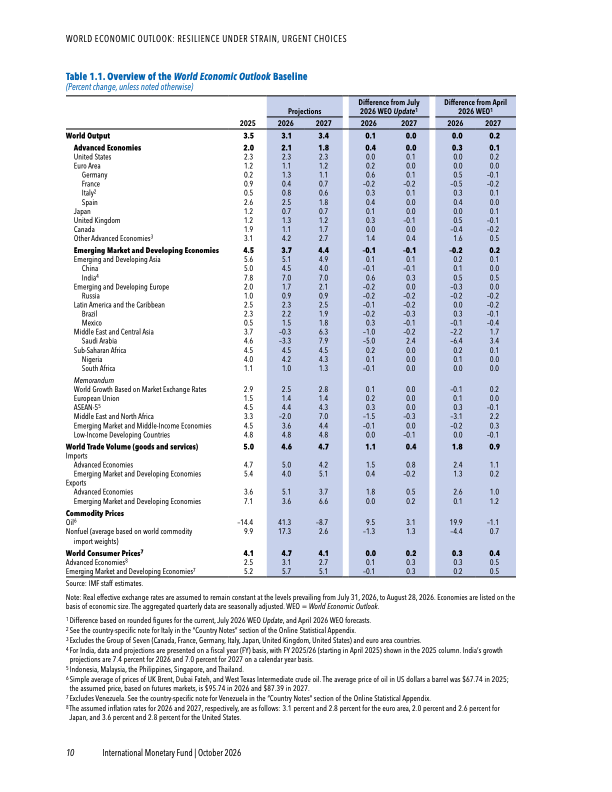
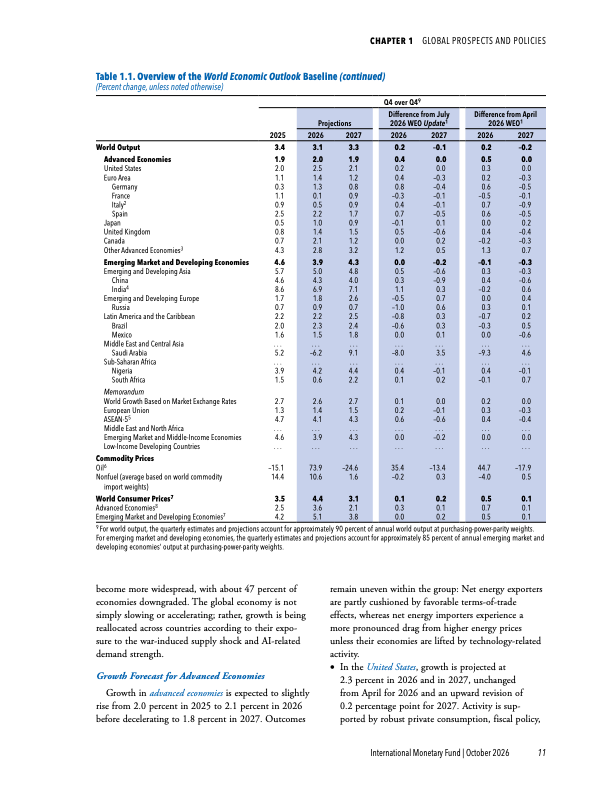
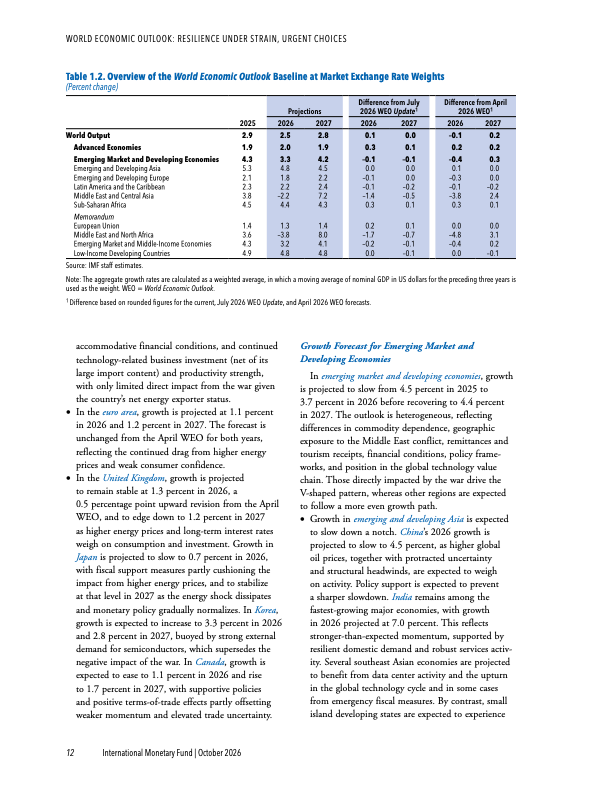
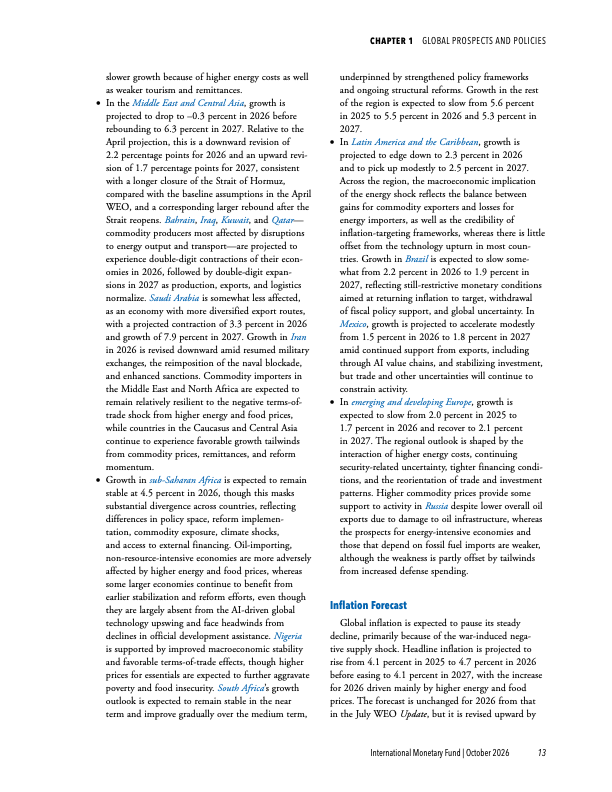
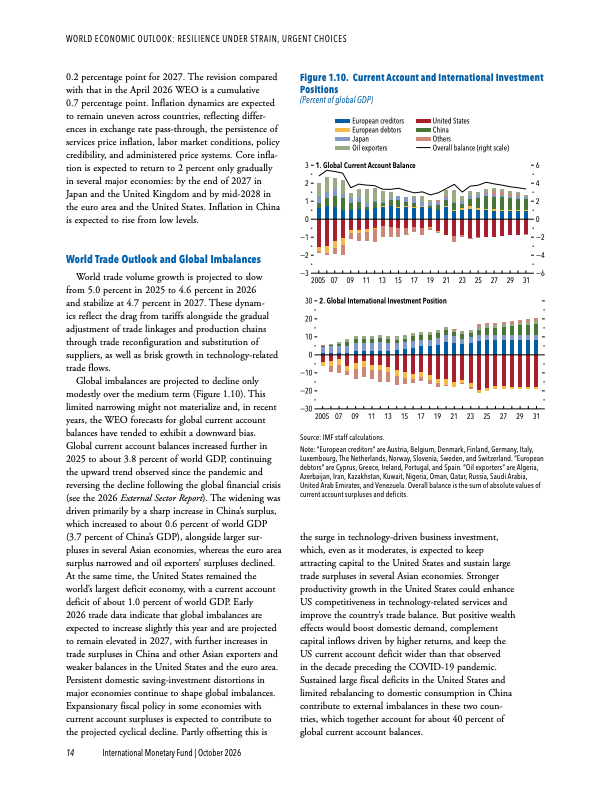
全球经济虽然经受住了地缘冲突、贸易摩擦和能源供应中断的多重冲击,但支撑增长的缓冲机制正在减弱。IMF预计,全球经济增速将从2025年的3.5%降至2026年的3.1%,2027年回升至3.4%。与此同时,全球总体通胀率预计从2025年的4.1%升至2026年的4.7%,2027年回落至4.1%。增长放缓与通胀反弹并存,意味着全球经济仍面临复杂的政策权衡。
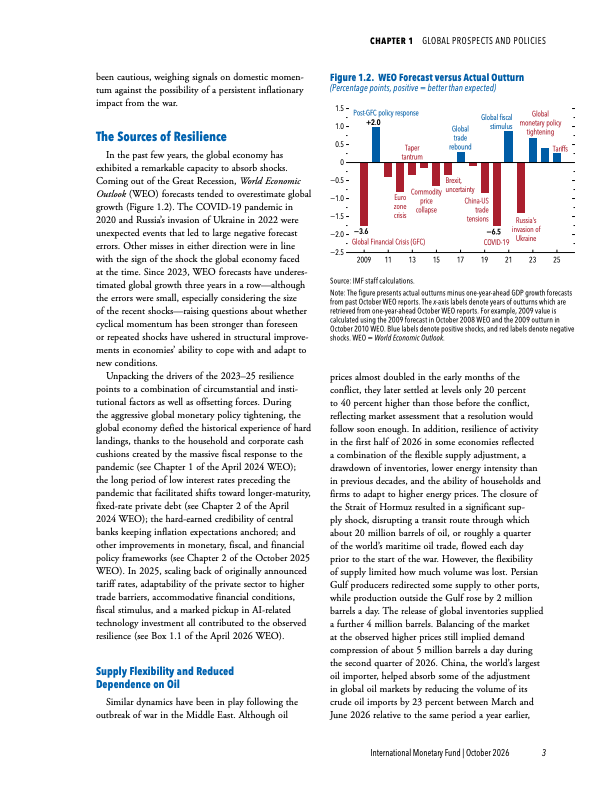
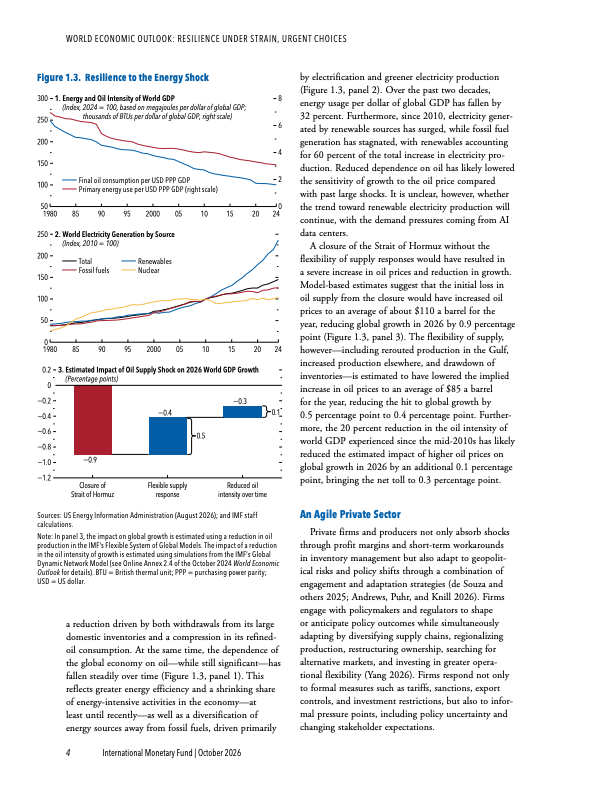
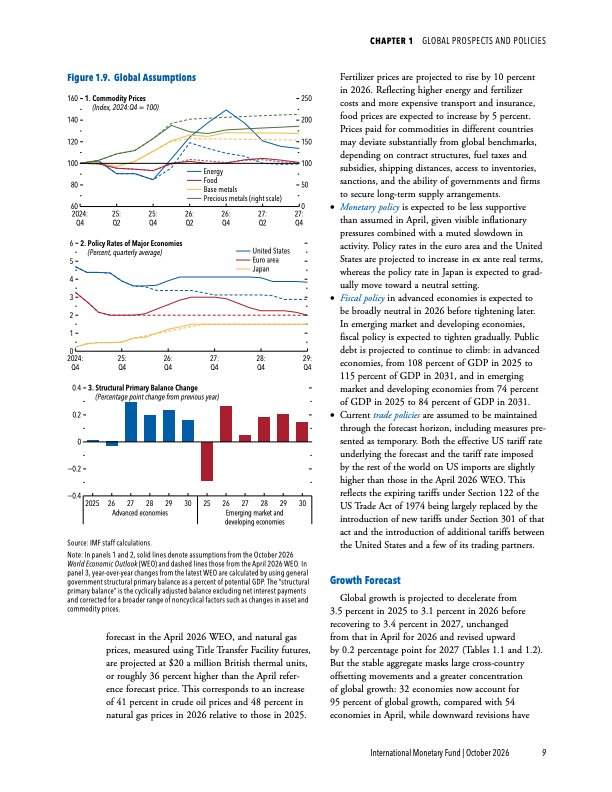
本轮经济韧性主要来自两个方面。一是能源供应链的灵活调整,包括改变运输路线、增加其他地区产量、释放库存以及提高能源使用效率。二是人工智能相关投资持续扩张,为全球需求和贸易提供新的动力。然而,这种韧性并非没有代价。IMF指出,霍尔木兹海峡危机发生前,每日约有2000万桶石油经此运输,占全球海运石油贸易的约四分之一。全球能源使用强度在过去20年下降了32%,可再生能源自2010年以来贡献了全球新增发电量的60%,但能源供需调整仍无法完全抵消地缘冲突的冲击。
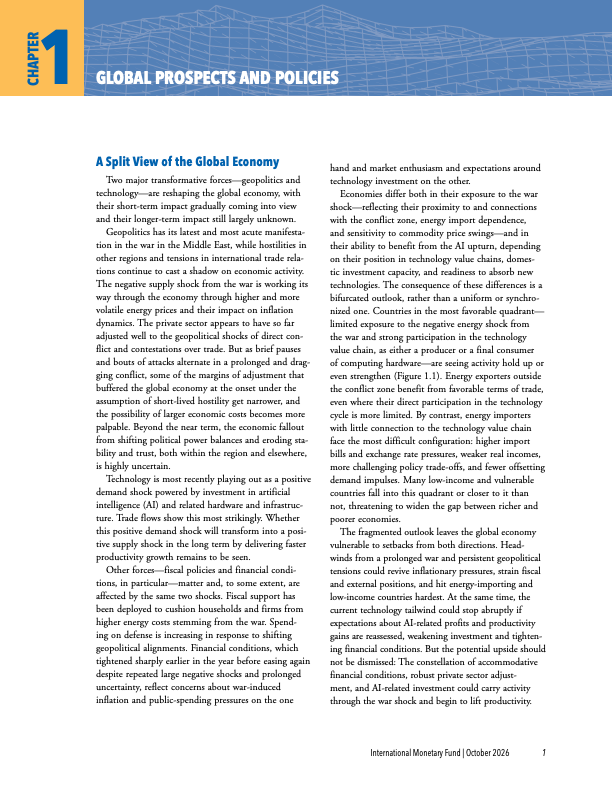
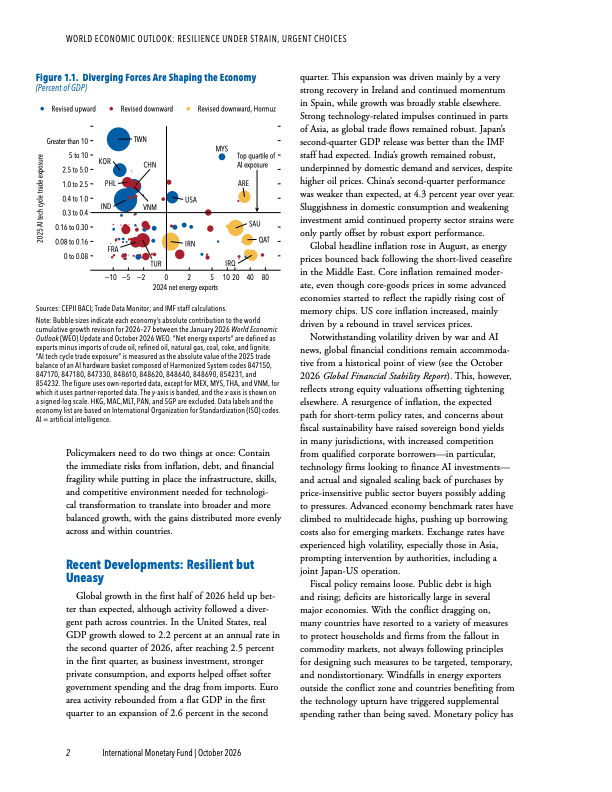
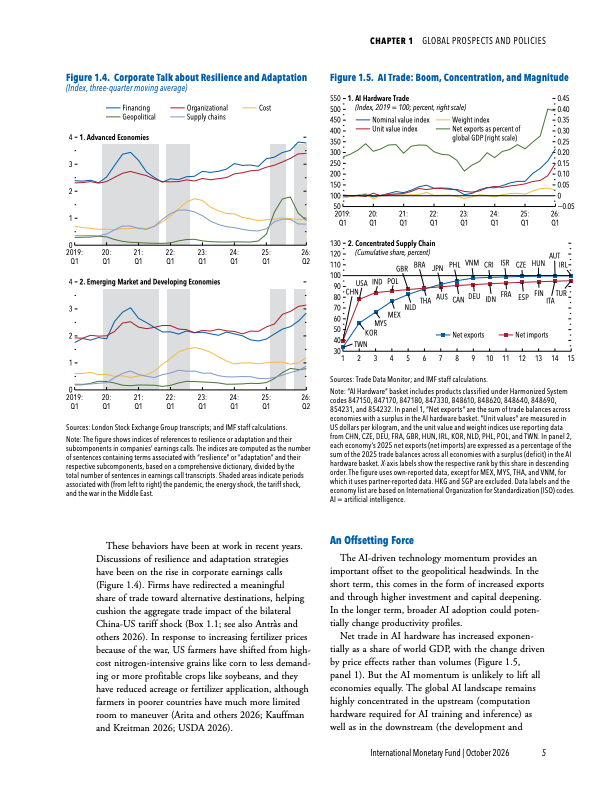
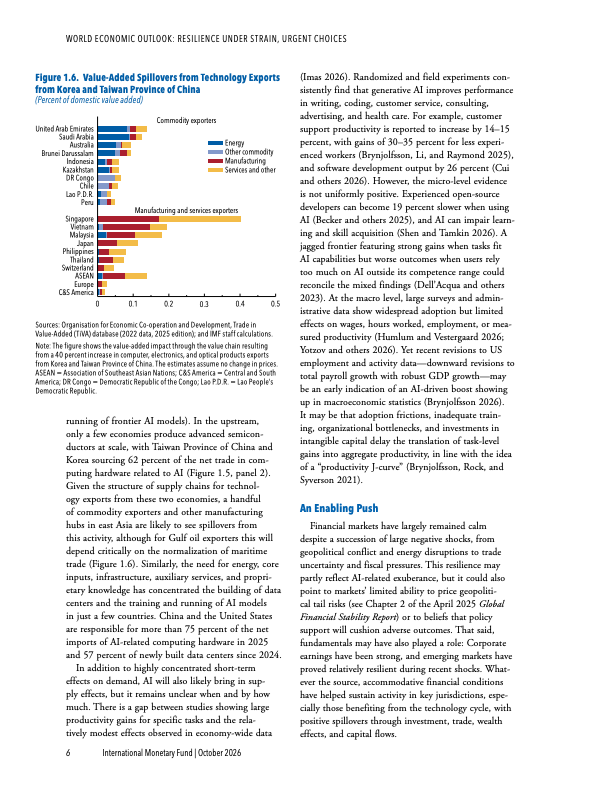
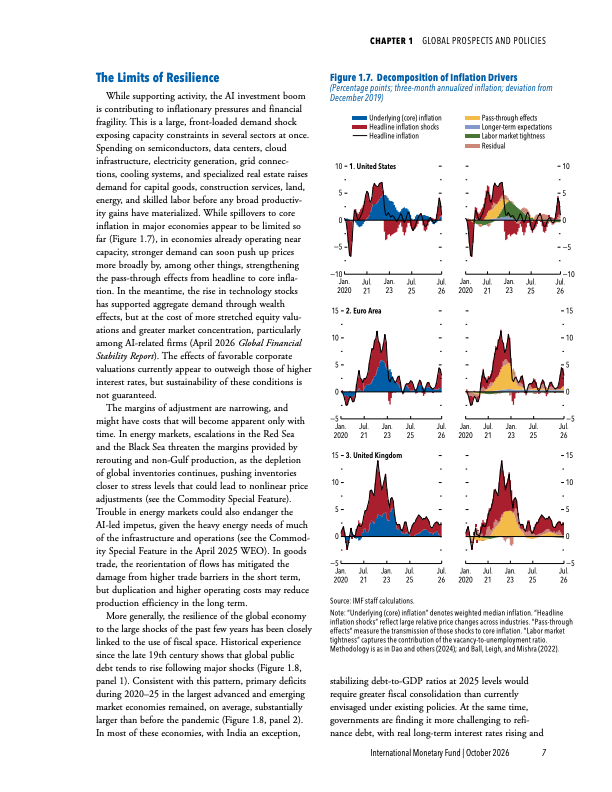
人工智能正在成为全球经济增长的重要变量,但收益与风险高度集中。芯片、计算设备和数据基础设施投资推动部分经济体出口增长,也强化了技术产业链的国际关联。与此同时,全球经济对少数企业、行业和技术投资周期的依赖不断上升。如果人工智能的盈利前景和生产率提升不及预期,企业可能削减资本开支,金融市场估值也可能调整,进而拖累贸易与经济增长。技术投资能否从短期需求扩张转化为长期生产率提升,仍是决定全球经济中期表现的关键。
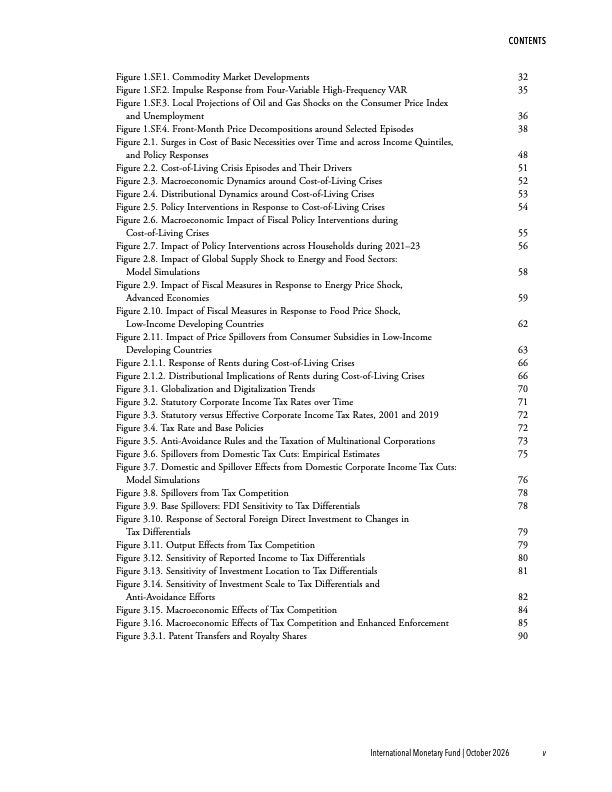
全球增长分化同样值得关注。能源出口国和深度参与人工智能产业链的经济体,更容易从有利贸易条件和技术投资中获益;能源进口依赖较高、技术产业链参与有限的国家,则面临进口成本上升、实际收入下降和财政空间收窄等压力。IMF还指出,全球增长贡献正变得更加集中:32个经济体目前贡献了全球95%的增长,而此前这一比例由54个经济体共同实现。这表明,全球总量数据相对稳定,并不意味着各国经济表现同步改善。
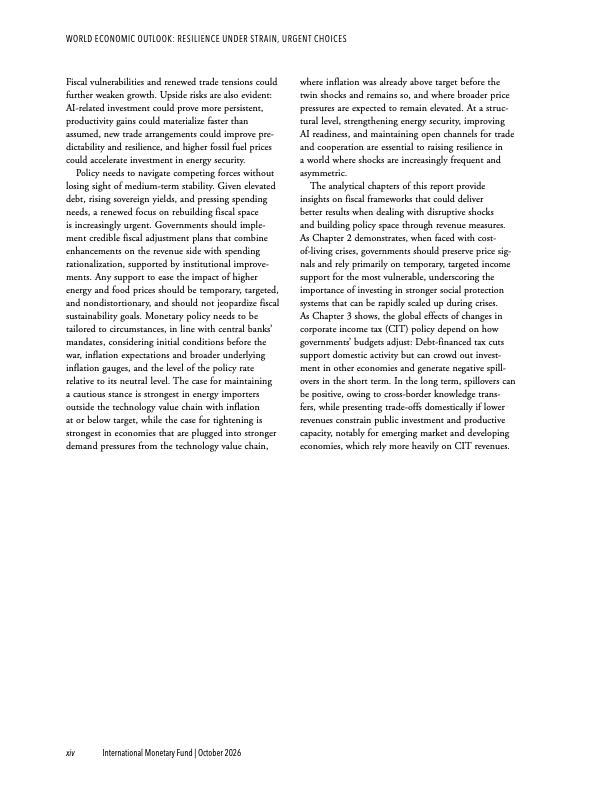
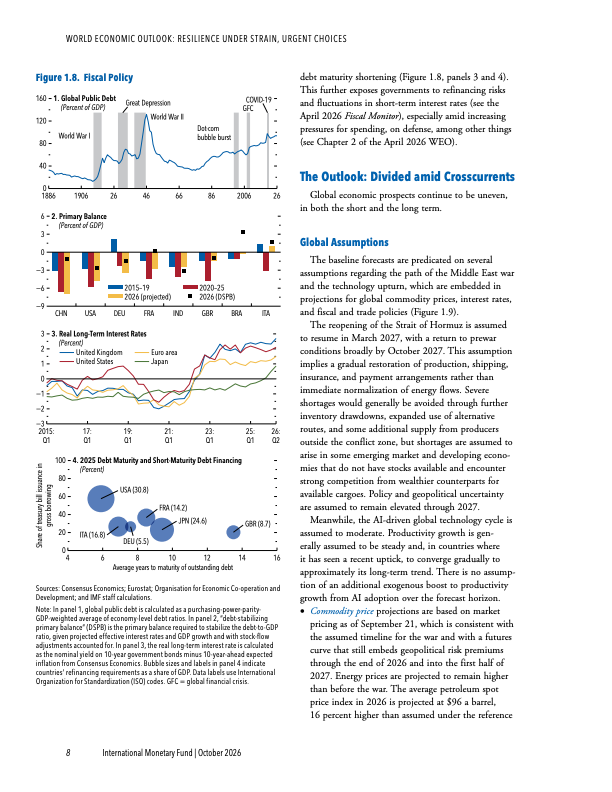
公共债务和融资成本上升进一步压缩政策空间。IMF预计,发达经济体公共债务占GDP的比例将从2025年的108%升至2031年的115%;新兴市场和发展中经济体则将从74%升至84%。高债务与高利率相互作用,不仅增加政府利息负担,也可能挤压公共投资和私人部门融资。若能源冲击持续并叠加债券市场风险溢价上升,IMF估计,2027年全球经济增速可能比基准预测低0.5个百分点,全球通胀率则高出1.1个百分点。
面对生活成本危机,IMF主张优先采用临时性、精准化的收入补贴,帮助低收入家庭应对食品和能源价格上涨,而不是长期依赖普遍性价格补贴或价格管制。后者虽然能够短期压低部分生活成本,却可能扭曲价格信号、增加财政负担,并延缓供需调整。在企业税收方面,报告指出,减税能够刺激国内投资,但如果依靠举债融资,可能推高利率并挤出其他经济体的投资;如果通过削减公共投资弥补收入损失,则可能损害长期生产率。
未来全球经济的核心挑战,将从应对单次冲击转向建立持续的抗风险能力。IMF强调,政府需要重建财政缓冲,维护货币政策公信力,并通过能源来源多元化、贸易伙伴分散和关键供应链储备降低系统性风险。人工智能能否形成广泛的生产率收益、能源冲突是否进一步升级,以及各国能否在高债务环境下维持政策空间,将共同决定未来数年的增长轨迹。全球经济仍具韧性,但真正可持续的增长,取决于各国能否把短期适应能力转化为长期供给能力,并让技术进步的收益更广泛地惠及社会。
【版权声明】本报告内容来源于199IT,版权归原作者及原出处所有。转载旨在传递更多行业信息,仅供个人学习与研究参考,不构成任何投资建议或商业决策依据。如涉及版权问题,请联系我们处理。